Business plan : les 10 éléments clés d’un BP crédible et défendable
Introduction
Un business plan n’est pas jugé sur sa mise en page ni sur l’ambition de sa dernière année. Un banquier, un investisseur ou un acheteur le juge sur trois questions : les hypothèses sont-elles rationnelles ? Les chiffres sont-ils vérifiables ? Le dirigeant peut-il défendre chaque ligne ?
La plupart des BP échouent sur ces trois points, rarement sur l’idée. On y trouve une croissance qui décolle sans explication, des coûts qui ne suivent pas l’activité, une trésorerie absente, un fichier Excel que personne d’autre que son auteur ne sait lire.
Ce guide s’adresse aux dirigeants qui savent ce qu’est un business plan et veulent en faire un outil crédible : pour lever des fonds, obtenir un crédit, préparer une cession ou simplement piloter. Les dix éléments ci-dessous servent de standard, que vous construisiez votre premier BP ou que vous relisiez le vingtième.
1. Une finalité et un lecteur clairement définis
Le même BP ne sert pas à tout. Avant d’ouvrir Excel, répondez à deux questions : à quoi sert ce plan, et qui va le lire ?
- Une banque (voir lever des fonds sans VC) regarde la capacité de remboursement : flux de trésorerie, couverture du service de la dette, garanties, scénario prudent.
- Un investisseur (voir lever des fonds en VC) regarde le potentiel et le risque : taille du marché, économie unitaire, besoin de financement, trajectoire jusqu’à la prochaine étape.
- Un acheteur regarde la qualité et la récurrence des résultats, et la solidité des hypothèses qui fondent le prix.
- Le conseil d’administration regarde un budget et des objectifs de pilotage réalistes.
La finalité dicte l’horizon (12 mois pour un budget, 3 à 5 ans pour une levée), le niveau de détail et le scénario mis en avant.
2. Un modèle économique explicable en une page
Avant les chiffres, il faut une histoire économique simple : qui paie, pour quoi, combien, à quelle fréquence, et comment vous acquérez ce client. Si vous ne pouvez pas l’écrire en une page, le modèle financier ne fera que masquer le flou.
C’est aussi là que l’on identifie les trois à cinq moteurs qui expliquent l’essentiel de la performance : nombre de clients, panier moyen, taux de rétention, productivité commerciale, taux d’utilisation d’une capacité de production… Tout le modèle devrait être construit autour de ces moteurs.
3. Des hypothèses explicites, sourcées et peu nombreuses
Un BP n’est qu’un ensemble d’hypothèses mises en musique. Le lecteur doit pouvoir les trouver, les comprendre et les contester sans fouiller dans les formules.
- Un onglet dédié qui regroupe toutes les hypothèses, et seulement elles.
- Une source ou une justification pour chacune : historique de l’entreprise, contrat signé, devis, offre de prix, étude de marché, comparable sectoriel, ou jugement du management assumé comme tel.
- Peu d’hypothèses, mais les bonnes : mieux vaut 30 hypothèses solides que 300 paramètres qu’on ne peut pas défendre.
- Des moteurs plutôt que des résultats : on fait l’hypothèse d’un nombre de commerciaux et de leur productivité, pas d’une croissance de chiffre d’affaires de 40 %.
À retenir :
Une hypothèse sans justification n’est pas une hypothèse, c’est un souhait. Et un lecteur averti la traitera comme telle.
4. Un chiffre d’affaires construit par le bas, et recoupé par le haut
La construction bottom-up part des moteurs opérationnels : volume × prix, nombre de clients × panier × fréquence, ou capacité commerciale × taux de conversion. Elle intègre les délais réels : temps de recrutement, montée en compétence d’un commercial, durée du cycle de vente, saisonnalité.
Le recoupement top-down vérifie l’ordre de grandeur : quelle part de marché ce chiffre d’affaires représente-t-il ? Est-elle cohérente avec vos moyens et la concurrence ?
Si les deux approches divergent fortement, l’une des deux est fausse. C’est précisément ce qu’un investisseur testera.
5. Des coûts qui suivent réellement l’activité
- Coûts variables liés aux volumes : achats, sous-traitance, commissions, frais de paiement, logistique. Ils déterminent la marge brute, qui doit rester cohérente dans le temps, sauf explication.
- Plan de personnel poste par poste, avec dates d’arrivée, salaires et charges sociales complètes (AVS, LPP, assurances), plus les coûts de recrutement et d’équipement.
- Coûts par paliers : un entrepôt, un nouveau manager, une licence logicielle ne grandissent pas de façon linéaire. Ils montent par marches, et ces marches doivent apparaître.
- Coûts oubliés : fiduciaire, révision, assurances, juridique, IT, déplacements, marketing de marque, imprévus.
Un test simple : le chiffre d’affaires par collaborateur. S’il double en trois ans sans changement de modèle, il faut l’expliquer.
6. Les trois états financiers intégrés, et la trésorerie au centre
Un compte de résultat seul ne suffit pas. Un BP sérieux relie le compte de résultat, le bilan et le tableau de flux de trésorerie, de sorte qu’une modification d’hypothèse se répercute partout.
C’est la trésorerie qui fait faillite, pas le résultat. Les éléments les plus souvent mal modélisés :
- le besoin en fonds de roulement : délais de paiement clients et fournisseurs, stocks, acomptes ;
- les investissements et leur calendrier ;
- la TVA et les impôts, avec leur décalage de paiement ;
- le service de la dette : intérêts et amortissements.
Le chiffre le plus important du plan est souvent le point bas de trésorerie : il détermine le besoin de financement réel, auquel il faut ajouter une marge de sécurité. Si votre entreprise ne sait pas aujourd’hui prévoir sa trésorerie, c’est l’un des 10 signaux qu’il faut structurer la finance.
7. Des ruptures de courbe justifiées, et les changements de paradigme pris en compte
C’est le point qui distingue un BP amateur d’un BP professionnel.
Chaque inflexion doit avoir un déclencheur
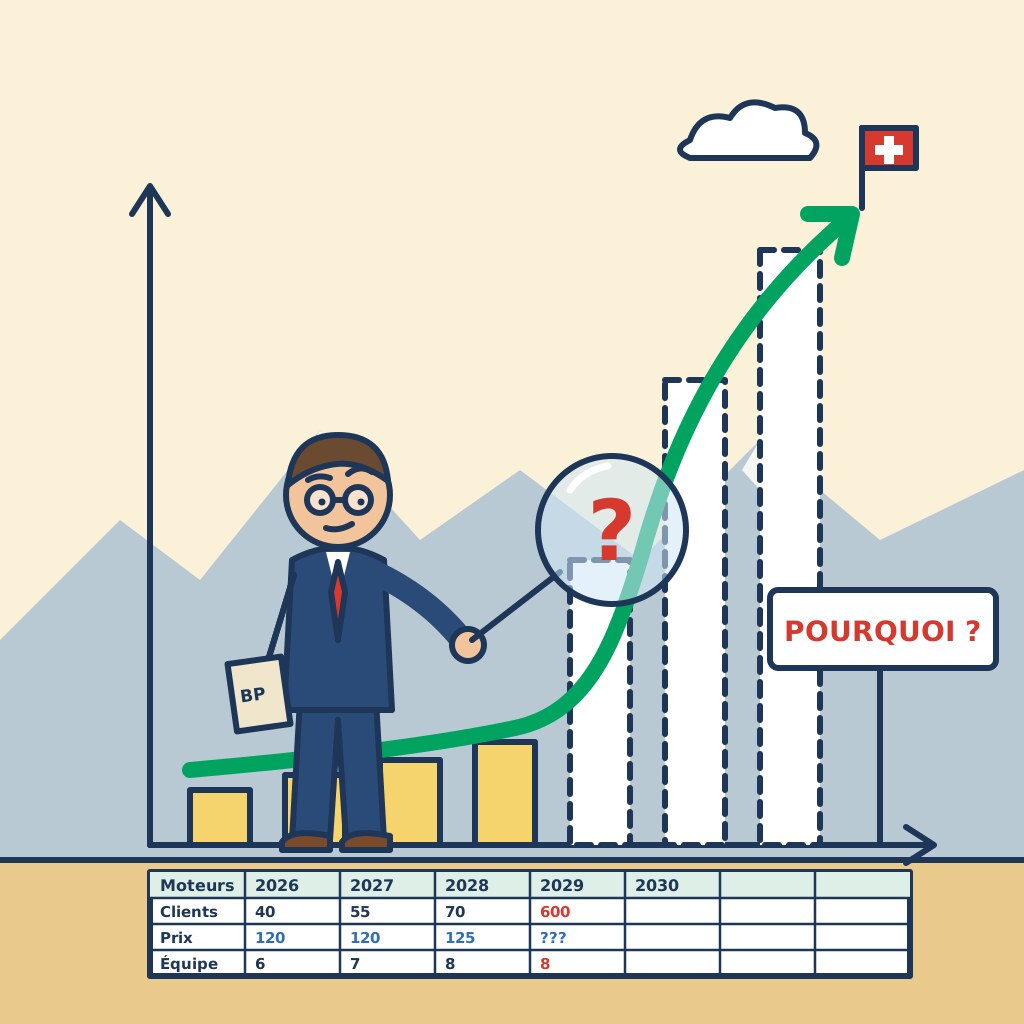
La fameuse « courbe en crosse de hockey » n’est pas un problème en soi. Le problème, c’est une accélération sans cause. Chaque rupture de tendance (croissance qui s’accélère, marge qui s’améliore, coûts qui baissent) doit être reliée à un événement identifiable et daté : un financement, des recrutements, un nouveau produit, un contrat, une capacité de production supplémentaire, une hausse de prix.
Exemple illustratif :
Une entreprise de logiciels prévoit de tripler son chiffre d’affaires l’année suivant une levée de fonds. Pour être crédible, le modèle doit montrer l’arrivée des commerciaux après la levée, le temps de recrutement, la montée en compétence de plusieurs mois, puis la productivité attendue. Le chiffre d’affaires ne peut donc accélérer qu’avec un décalage, et la trésorerie se creuse d’abord. Un plan où les ventes montent dès le mois de la levée ne passera pas une due diligence.
Les tests de cohérence
- La croissance prévue est-elle compatible avec l’historique réel de l’entreprise, ou celui de concurrents comparables ?
- La marge brute reste-t-elle stable, ou son évolution est-elle expliquée ?
- Le coût d’acquisition d’un client et sa valeur sur la durée restent-ils dans des rapports plausibles quand les volumes augmentent ?
- Les coûts fixes augmentent-ils avec la taille, ou restent-ils figés par commodité ?
- La part de marché implicite reste-t-elle raisonnable ?
L’inverse est aussi vrai : l’historique n’est pas toujours un bon guide
Prolonger le passé est rassurant, mais un changement de paradigme peut casser la tendance : nouvelle réglementation, arrivée d’un concurrent qui change les prix, perte d’un client majeur, évolution technologique comme l’IA qui transforme les coûts ou la valeur perçue d’un service, variation durable des taux d’intérêt ou du franc. Un bon BP identifie ces ruptures possibles, explique pourquoi l’entreprise y est exposée ou non, et les traduit dans les scénarios.
8. Des scénarios et des sensibilités qui portent sur les moteurs
Un scénario « prudent » qui applique −20 % au chiffre d’affaires et ne touche pas aux coûts n’est pas un scénario. Les scénarios doivent modifier les moteurs : moins de clients, cycle de vente plus long, prix plus bas, recrutements décalés.
- Trois scénarios cohérents : base, prudent, ambitieux. Le scénario de base doit être celui sur lequel vous êtes prêt à vous engager.
- Des sensibilités sur les trois à cinq hypothèses qui comptent : quel est l’impact d’une variation de chacune sur le résultat et la trésorerie ?
- Le seuil de rentabilité et la durée pendant laquelle la trésorerie tient si les ventes stagnent.
- Le besoin de financement dans chaque scénario, et son utilisation précise.
9. Un fichier Excel auditable
Un modèle financier doit pouvoir être repris, vérifié et modifié par quelqu’un d’autre que son auteur, en particulier en due diligence. Les bonnes pratiques :
- Une structure claire : hypothèses, calculs, états financiers, synthèse. Les flux vont dans un seul sens.
- Aucune valeur saisie en dur dans les formules : chaque chiffre vient de l’onglet hypothèses.
- Un code couleur constant, par exemple bleu pour les données saisies et noir pour les formules.
- Une formule par ligne, la même sur toute la ligne, et des formules simples plutôt que des imbrications illisibles.
- Une granularité adaptée : mensuelle sur les 12 à 24 premiers mois, annuelle ensuite.
- Des contrôles automatiques : bilan équilibré, trésorerie du bilan égale à celle du tableau de flux, sommes de contrôle. Un onglet affiche l’état de tous les contrôles.
- Un historique des versions : ce qui a changé, quand et pourquoi.
- Pas de macros ni de liens externes sauf nécessité absolue.
À retenir :
Le test d’auditabilité est simple : un analyste qui ouvre votre fichier pour la première fois doit pouvoir retrouver l’origine de n’importe quel chiffre en moins d’une minute.
10. Un récit et des chiffres qui se répondent
Le document (présentation ou dossier écrit) et le modèle doivent dire la même chose. Chaque affirmation du texte doit se retrouver dans les chiffres, et chaque inflexion des chiffres doit être expliquée dans le texte.
Un BP défendable, c’est aussi :
- des pièces justificatives prêtes : contrats, lettres d’intention, devis, études, historiques de ventes ;
- un dirigeant qui maîtrise son modèle : il connaît ses cinq hypothèses clés par cœur et sait ce qui se passe si l’une d’elles ne se réalise pas ;
- une comparaison honnête entre les plans passés et les réalisations : rien ne renforce plus la crédibilité que d’avoir tenu ses budgets précédents, ou d’expliquer clairement pourquoi on ne les a pas tenus ;
- des risques identifiés et les mesures prévues pour y répondre.
Les erreurs les plus fréquentes
- Partir d’un objectif de chiffre d’affaires et construire les hypothèses à rebours.
- Un compte de résultat sans bilan ni trésorerie.
- Une croissance forte avec des effectifs et des coûts fixes presque stables.
- Des délais de paiement clients ignorés, donc un besoin de financement sous-estimé.
- Un scénario prudent qui n’est qu’un pourcentage appliqué au chiffre d’affaires.
- Un fichier que seul son auteur comprend.
- Un document qui raconte une histoire que les chiffres ne montrent pas.
Checklist avant d’envoyer votre business plan
- La finalité et le lecteur sont clairs, et le plan y répond.
- Le modèle économique tient en une page, avec ses moteurs identifiés.
- Toutes les hypothèses sont regroupées, justifiées et sourcées.
- Le chiffre d’affaires est construit par les moteurs et recoupé par le marché.
- Les coûts suivent l’activité, y compris les paliers et le plan de personnel.
- Compte de résultat, bilan et trésorerie sont reliés, et le point bas de trésorerie est connu.
- Chaque rupture de courbe a un déclencheur daté, et les ruptures externes possibles sont traitées.
- Les scénarios modifient les moteurs, et les sensibilités clés sont chiffrées.
- Le fichier passe ses propres contrôles et se lit sans son auteur.
- Le récit et les chiffres disent la même chose, et les justificatifs sont prêts.
Questions fréquentes
Sur combien d’années construire un business plan ?
Trois à cinq ans pour une levée de fonds ou une demande de crédit d’investissement, avec un détail mensuel sur la première ou les deux premières années. Pour un budget de pilotage, douze mois suffisent. Au-delà de cinq ans, la précision devient illusoire.
Faut-il un modèle Excel ou un logiciel spécialisé ?
Excel (ou un tableur équivalent) reste le standard attendu par les banques, les investisseurs et les auditeurs, car il est transparent et vérifiable. Les logiciels spécialisés sont pratiques pour démarrer, mais souvent moins flexibles et plus difficiles à auditer par un tiers.
Comment rendre crédible une forte croissance ?
En la reliant à des moyens identifiés et datés : financement, recrutements, capacité, canaux d’acquisition, avec des délais réalistes. Une forte croissance n’est pas suspecte en soi ; une forte croissance sans moyens correspondants l’est.
Quelle différence entre un business plan et un budget ?
Le budget est un plan d’action sur douze mois, détaillé, qui sert à piloter. Le business plan couvre plusieurs années, explique la stratégie et le modèle économique, et sert à convaincre et à décider. Le budget est en principe la première année du business plan.
Faut-il faire relire son business plan par un tiers ?
Oui, idéalement avant de le présenter. Un regard externe repère les incohérences, les hypothèses fragiles et les erreurs de formule que l’auteur ne voit plus, et prépare aux questions des banques et des investisseurs.
Conclusion
Un bon business plan ne cherche pas à impressionner : il cherche à convaincre un lecteur sceptique. Des hypothèses rationnelles et sourcées, des ruptures de courbe expliquées, une trésorerie modélisée, un fichier qui se vérifie sans son auteur et un dirigeant capable de défendre chaque ligne : c’est ce qui fait la différence devant une banque, un investisseur ou un acheteur.
C-Exec propose une revue de business plan (CHF 2 200) pour tester la solidité d’un plan existant, et la construction complète d’un business plan et de son modèle financier (dès CHF 7 500).
Pour aller plus loin : Lever des fonds en Suisse en 2026 : le guide et CFO fractional en Suisse : le guide 2026.